Woob Blog · Yazar: Tolga Erbasan · Son güncelleme: Ekim 2026
E-Ticaret Sitesi Kurmak İçin Başlangıç Rehberi serisi, 5. yazı
Önemli not: Bu yazı genel bilgilendirme amaçlıdır, hukuki veya mali tavsiye değildir. Vergi ve şirket mevzuatı sık değişir. Karar vermeden önce bir mali müşavire danışın.
Ürününüzü seçtiniz, kitlenizi tanıyorsunuz. Şimdi e-ticaretin ilk ciddi kararlarından biri geliyor: hangi yapı altında satış yapacaksınız? Günlük dilde şahıs şirketi denilen gerçek kişi işletmesi mi, limited şirket mi; yoksa şartları sağlanan bir esnaf muaflığı mı?
Bu karar vergi, ortaklık, sorumluluk, belge düzeni ve satış kanalı başvurularını etkiler. Bu rehberde "şahıs şirketi" ifadesini tek kişilik gerçek kişi işletmesi anlamında kullanıyoruz; hukuken şahıs şirketi sayılan kollektif ve komandit şirketleri karşılaştırmıyoruz.
Kısa cevap
- Tek kişi ve sade bir başlangıç: Gerçek kişi işletmesi kuruluş ve yönetim kolaylığı bakımından değerlendirilebilir.
- Ortaklık veya daha kurallı bir şirket yapısı: Limited şirket bir seçenek olabilir. Yüksek ciro tek başına limited şirketin daha avantajlı olduğu anlamına gelmez.
- Evde üretim: Ürün, üretim yöntemi ve satış biçimi uygun ise esnaf muaflığı incelenebilir. Hazır ürün alıp satmak bu muafiyetlerin konusu değildir.
Bu yazıda: esnaf muaflığı · şahıs işletmesi · limited şirket · karşılaştırma · pazaryeri ve ödeme · karar soruları · mali müşavir görüşmesi · sık sorulan sorular
1. Önce şu soru: Şirket kurmak zorunda mıyım?
Düzenli ticari faaliyette vergi mükellefiyetini ve belge düzenini satışa başlamadan planlamalısınız. Bunun için mutlaka limited şirket kurmanız gerekmez; gerçek kişi işletmesi de bir seçenektir. Evde üretilen bazı ürünlerin satışında ise Gelir Vergisi Kanunu'nun 9. maddesindeki koşullara bağlı muafiyetler bulunur.
"İnternetten satıyorum, küçük başladım" demek tek başına vergi muafiyeti sağlamaz. Hazır ürün alım-satımıyla evde imalatı ayırın. Muafiyet ürün güvenliği, tüketici hukuku ve faaliyete özgü izin yükümlülüklerini de kendiliğinden kaldırmaz.
2. Şahıs şirketi nedir, kimlere uygundur?
Bu yazıdaki anlamıyla şahıs işletmesi, gerçek kişinin kendi adına yürüttüğü ticari faaliyettir; işletme sahibinden ayrı bir tüzel kişilik oluşturmaz. Tek kişiyle başlanabilir. Ortakla çalışmak istiyorsanız adi ortaklık ve sermaye şirketleri gibi yapıları ayrıca değerlendirmek gerekir.
Artıları
- Daha sade kuruluş: Limited şirketteki şirket sözleşmesi ve ortaklık organlarına ihtiyaç duyulmaz; işlem süresi başvuru ve yoklama koşullarına bağlıdır.
- Genel bir asgari sermaye şartı yoktur: Buna karşılık stok, kira, teknoloji, vergi ve işletme sermayesi için bütçe gerekir.
- Muhasebe düzeni: Faaliyet ve hadlere göre işletme hesabı veya bilanço esası uygulanabilir. Her şahıs işletmesinin aynı defteri tutacağı varsayılmamalıdır.
- İşi bırakma süreci: Limited şirket tasfiyesinden farklıdır; bildirim, stok, belge ve borç işlemleri tamamlanmalıdır. "Bir günde tüm yükümlülükler biter" garantisi yoktur.
- Genç girişimci kazanç istisnası: Yaş, ilk mükellefiyet ve diğer şartlar sağlanıyorsa değerlendirilebilir. Gelir vergisi istisnasını sigorta prim desteğiyle karıştırmayın: genç girişimci prim teşviki 1 Ocak 2026'dan itibaren kaldırılmıştır. GİB: Genç girişimcilere vergi teşviki.
Eksileri
- Kişisel sorumluluk: İşletme borçları nedeniyle kişinin malvarlığına başvurulabilir; her somut borcun hukuki koşulları ayrıca değerlendirilir.
- Artan oranlı gelir vergisi: Vergilendirilebilir kazanç yükseldikçe tarife etkisi değişir. Ciro ile vergi matrahı aynı şey değildir.
- Ortaklık ihtiyacı: Mevcut tek kişilik işletmeye limited şirket payı gibi ortak eklenmez; yeni hukuki yapının kurulması veya uygun devir/dönüşüm planı gerekir.
- Sosyal güvenlik: Prim yükünü mevcut sigortalılık, emeklilik ve diğer kişisel koşullarla birlikte hesaplatın. Tek bir sabit Bağ-Kur tutarını herkese uygulamayın.
3. Limited şirket nedir, kimlere uygundur?
Limited şirket ayrı tüzel kişiliği olan bir sermaye şirketidir. Tek ortakla kurulabilir; ortak sayısı elliyi aşamaz. Ortaklık payları, yönetim ve karar usulleri şirket sözleşmesi ve mevzuatla düzenlenir.
Artıları
- Ortaklık yapısı: Payların, yönetimin ve kararların belirli kurallara bağlanması birlikte iş kuranlar için yararlı olabilir. Pay devri de kendi usullerine tabidir.
- Ayrı şirket yapısı: Sözleşmeler, ticari kayıtlar ve varlıklar şirket adına yönetilir. Bu özellik tek başına müşteri güveni veya satış başarısı garantisi değildir.
- Vergi yapısı: 2026'da genel kurumlar vergisi oranı %25'tir; özel oranlar, indirimler ve asgari kurumlar vergisi gibi düzenlemeler toplam hesabı etkileyebilir. Kârın ortağa dağıtılması ayrıca vergisel sonuç doğurabilir. Yalnız iki vergi oranını kıyaslayarak karar vermeyin. GİB: 2026 kurumlar vergisi oranları.
Sorumlulukta önemli ayrım
Limited şirket özel hukuk borçlarından kural olarak kendi malvarlığıyla sorumludur. Ortakların sermaye taahhütleri, sözleşmedeki ek ödeme/yan edim yükümlülükleri ve kişisel kefaletleri ayrıca önem taşır. Kamu borçlarında koruma aynı değildir: şirketten tahsil edilemeyen veya tahsil edilemeyeceği anlaşılan kamu alacaklarında ortaklara payları oranında başvurulabilir. Kanuni temsilcilerin ve müdürlerin sorumluluğu da ayrıca incelenir. Limited şirketi "kişisel malvarlığı hiçbir durumda risk altında olmaz" diye sunmak yanlıştır. GİB: Limited şirket ortakları ve kanuni temsilcilerin kamu borcu sorumluluğu.
Sermaye ve maliyet
Limited şirketin asgari esas sermayesi 50.000 TL'dir. Nakden taahhüt edilen sermayenin tamamı tescili izleyen 24 ay içinde ödenebilir. Bu tutar kuruluş harcı değildir; ortağın şirkete karşı yerine getirmesi gereken sermaye borcudur. "Cebinizden hiç çıkmaz" şeklinde değerlendirmeyin. Ticaret Bakanlığı: Şirket bilgileri.
Kuruluş giderlerini sermayeden ayrı bütçeleyin. Sicil/oda işlemleri, ilan ve hizmet bedelleri, imza/mali mühür/e-imza ihtiyacı ve müşavir hizmeti gibi kalemler işleme ve yere göre değişir. Bu nedenle karşılaştırmada farklı kapsamlı internet fiyatlarını tek bir 2026 fiyatı gibi kullanmıyoruz; iki yapı için aynı kalemleri içeren güncel teklif isteyin.
Limited şirkette bilanço, karar ve şirket organlarına ilişkin formaliteler ile tasfiye süreçleri ek iş yükü doğurabilir. İşletmenin gerçek ihtiyacı ve yıllık toplam gideri birlikte değerlendirilmelidir.
Mevcut şirket devralacaksanız: Ticaret Bakanlığının güncel açıklaması, asgari tutarın altında kalan şirketlerin sermayelerini 31 Aralık 2026'ya kadar yükseltmemeleri halinde infisah etmiş sayılacağını belirtiyor. Devir öncesinde mevcut sermayeyi ve güncel sicil uygulamasını kontrol ettirin. Ticaret Bakanlığı: Sermaye uyumu açıklaması.
4. Yan yana karşılaştırma
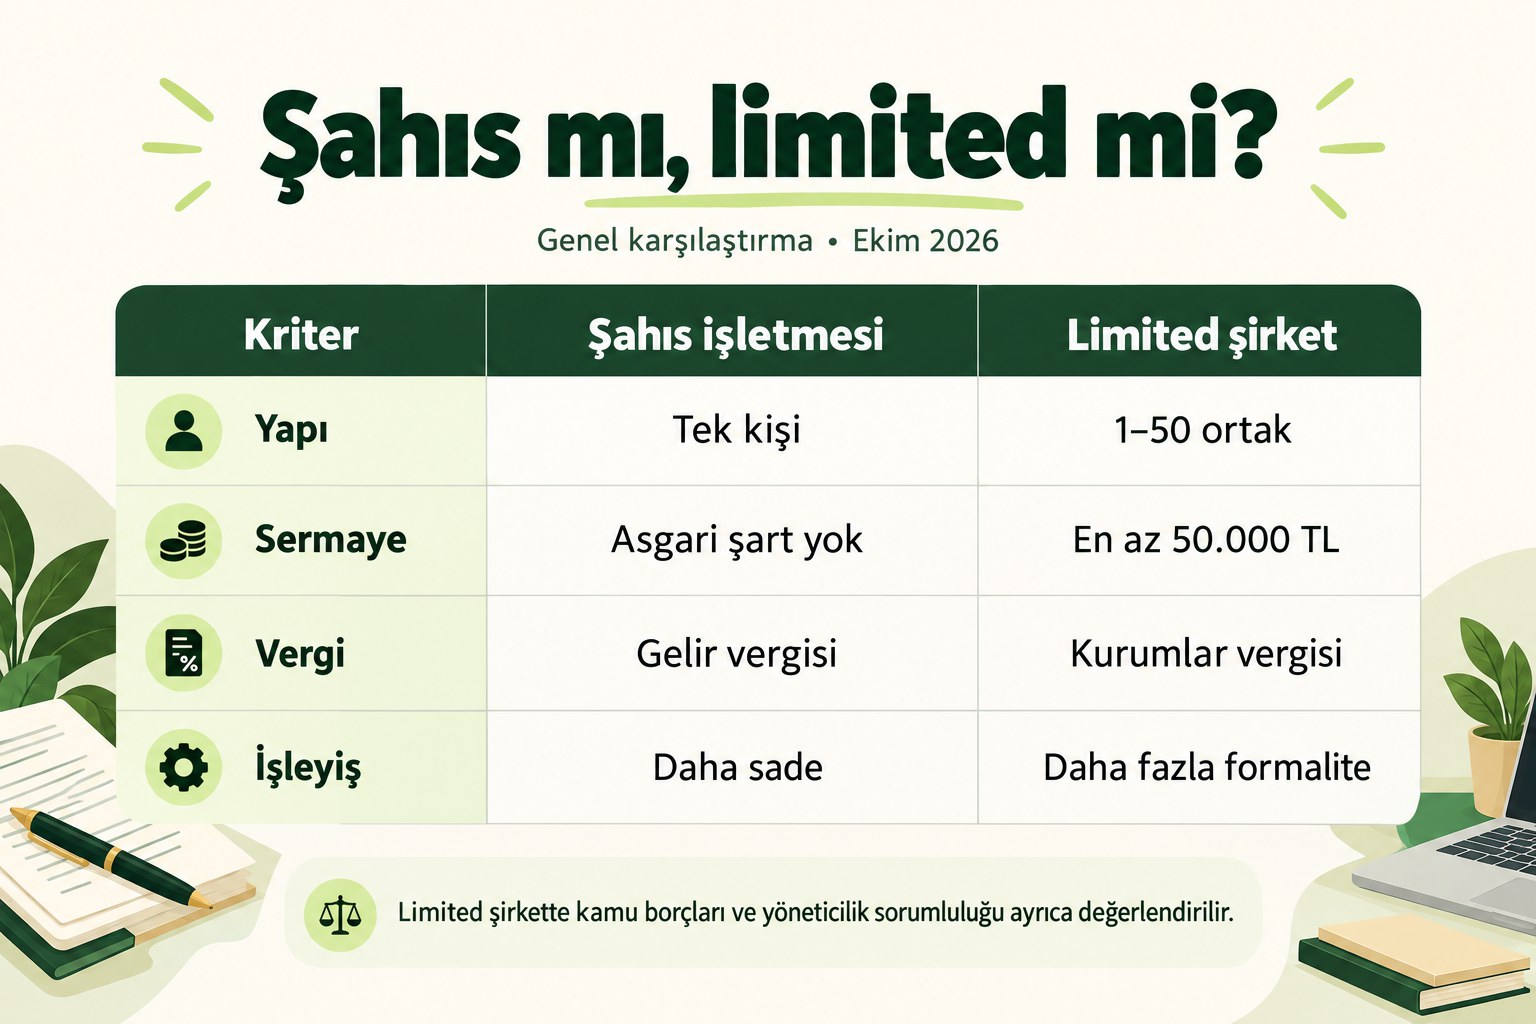
- Yapı: Şahıs işletmesi gerçek kişiye bağlıdır; limited ayrı tüzel kişiliktir.
- Sermaye: Gerçek kişi işletmesinde genel asgari tutar yoktur; limitedde en az 50.000 TL esas sermaye gerekir.
- Ortaklık: Tek kişilik işletme ile limitedin 1-50 ortaklı pay yapısı farklıdır.
- Sorumluluk: Şahıs işletmesinde kişisel sorumluluk; limitedde şirket borcu, kamu borcu, yönetici sorumluluğu ve kişisel teminat ayrımı vardır.
- Vergi: Gerçek kişi ticari kazancında gelir vergisi, limitedde kurumlar vergisi esastır; toplam yük kazanca ve para çekme biçimine göre hesaplanır.
- Gider ve işleyiş: Şahıs işletmesi çoğunlukla daha sade; limited daha fazla formalite içerir. Her ikisi de büyüyebilir.
- Kapatma: Gerçek kişi iş bırakma işlemleri ile limited şirket tasfiyesi aynı süreç değildir.
5. Esnaf muaflığı: Şirketsiz satış mümkün mü?
Evde üretime ilişkin iki farklı düzenlemeyi aynı şart listesi gibi okumayın. Aşağıdaki tutarlar 2026 içindir; her iki bentte de ürün, üretim ve faaliyet koşullarının tamamı kontrol edilmelidir.
GVK 9/1-6: Belirli ev üretimi ürünler
Bentte sayılan ürünlerin evde, uygun üretim koşullarıyla satılmasını kapsar. İnternet satışları için 2026 sınırı 396.360 TL olup yıllık brüt asgari ücrete bağlıdır. Dışarıdan işçi çalıştırmama gibi koşulları vardır. Bu bentte muafiyet belgesi isteğe bağlıdır; ticari banka hesabı açma zorunluluğu yoktur. GİB: 9/1-6 kapsamı ve 2026 sınırı.
GVK 9/1-10: Yalnız internetten ev üretimi satışı
Ayrı işyeri açmadan, sanayi tipi veya seri üretim yapabilen makine kullanmadan evde imal edilen ürünlerin yalnız internet ve benzeri ortamlardan satışı için düzenlenmiştir. Muafiyet belgesi, Türkiye'de ticari banka hesabı ve tüm hasılatın bu hesaptan tahsili gerekir. 2026 yıllık toplam hasılat sınırı 1.900.000 TL'dir; bu sınır kâr değil satış hasılatıdır. Banka genel olarak %4 kesinti yapar; çalışan istihdamına ilişkin şartlar sağlanırsa %2 uygulanabilir. GİB: 9/1-10 şartları, sınır ve banka kesintisi.
İki bentten aynı takvim yılında birlikte yararlanılamaz. 9/1-10 hasılat sınırı aşılırsa izleyen yıl gerçek usulde vergilendirme başlar ve bu muafiyete tekrar dönülemez. Diğer şartların ihlali geriye dönük vergi, ceza ve faiz sonucu doğurabilir; her ihlalin sadece gelecek yılı etkileyeceğini düşünmeyin. GİB: Gelir Vergisi Kanunu, esnaf muaflığı.
Hazır ürünü toptan alıp yeniden satmak bu ev üretimi muafiyetlerinin kapsamında değildir. Pazaryerinde satış yapmak ise tek başına muafiyetin bittiği anlamına gelmez; hukuki muafiyet koşullarıyla platformun satıcı kabul kuralları ayrı konulardır. Başvuru öncesinde ürününüz ve belgeniz için güncel kabul koşullarını yazılı doğrulatın.
6. Pazaryeri ve sanal POS açısından fark
- Pazaryeri stopajı: Kapsamdaki ödemelerde %1 tevkifat uygulanır. Matrahı yalnız hesaba yatan net hakedişle karıştırmayın; KDV hariç bedel ve mevzuattaki diğer unsurlar dikkate alınır, komisyonun düşülmesi matrahı kendiliğinden azaltmaz. Kesintinin geçici/yıllık vergiye mahsup ve iade işlemlerini mali müşavirinizle izleyin. 9/1-10 kapsamındaki muaf esnafa belgelenen istisna faaliyetleri için yapılan ödemelerde bu %1 kesinti uygulanmaz; bankanın muafiyet kesintisi ayrı konudur. GİB: 330 Seri No.lu Tebliğ.
- Ödeme sağlayıcısı: Şirket türü, muafiyet belgesi, faaliyet ve risk kabulü sağlayıcının başvuru şartlarıyla birlikte değerlendirilir. Belgeye dayanarak otomatik sanal POS onayı vaat edilemez.
- Mağaza başvurusu: Trendyol ve Hepsiburada satıcı kanallarında güncel belge ve sözleşme şartlarını kontrol edin.
- Fatura: e-Fatura/e-Arşiv yükümlülüğü yalnız şirket adına göre belirlenmez. Faaliyet, ciro, defter şekli, uygulamaya kayıt ve işlem koşulları birlikte değerlendirilir. 2026'da e-Arşiv'e dahil olmayan işletme hesabı/basit usul grubunda 3.000 TL'yi aşan faturalar için düzenleme bulunurken diğer mükelleflerde tutar sınırı olmaksızın düzenleme esastır; bu gruplardaki tutar sınırı olmaksızın düzenleme 1 Ocak 2027'de başlar. Özel geçiş şartlarını ayrıca kontrol ettirin. GİB: e-Arşiv Fatura uygulaması.
7. Karar rehberi: Altı soru
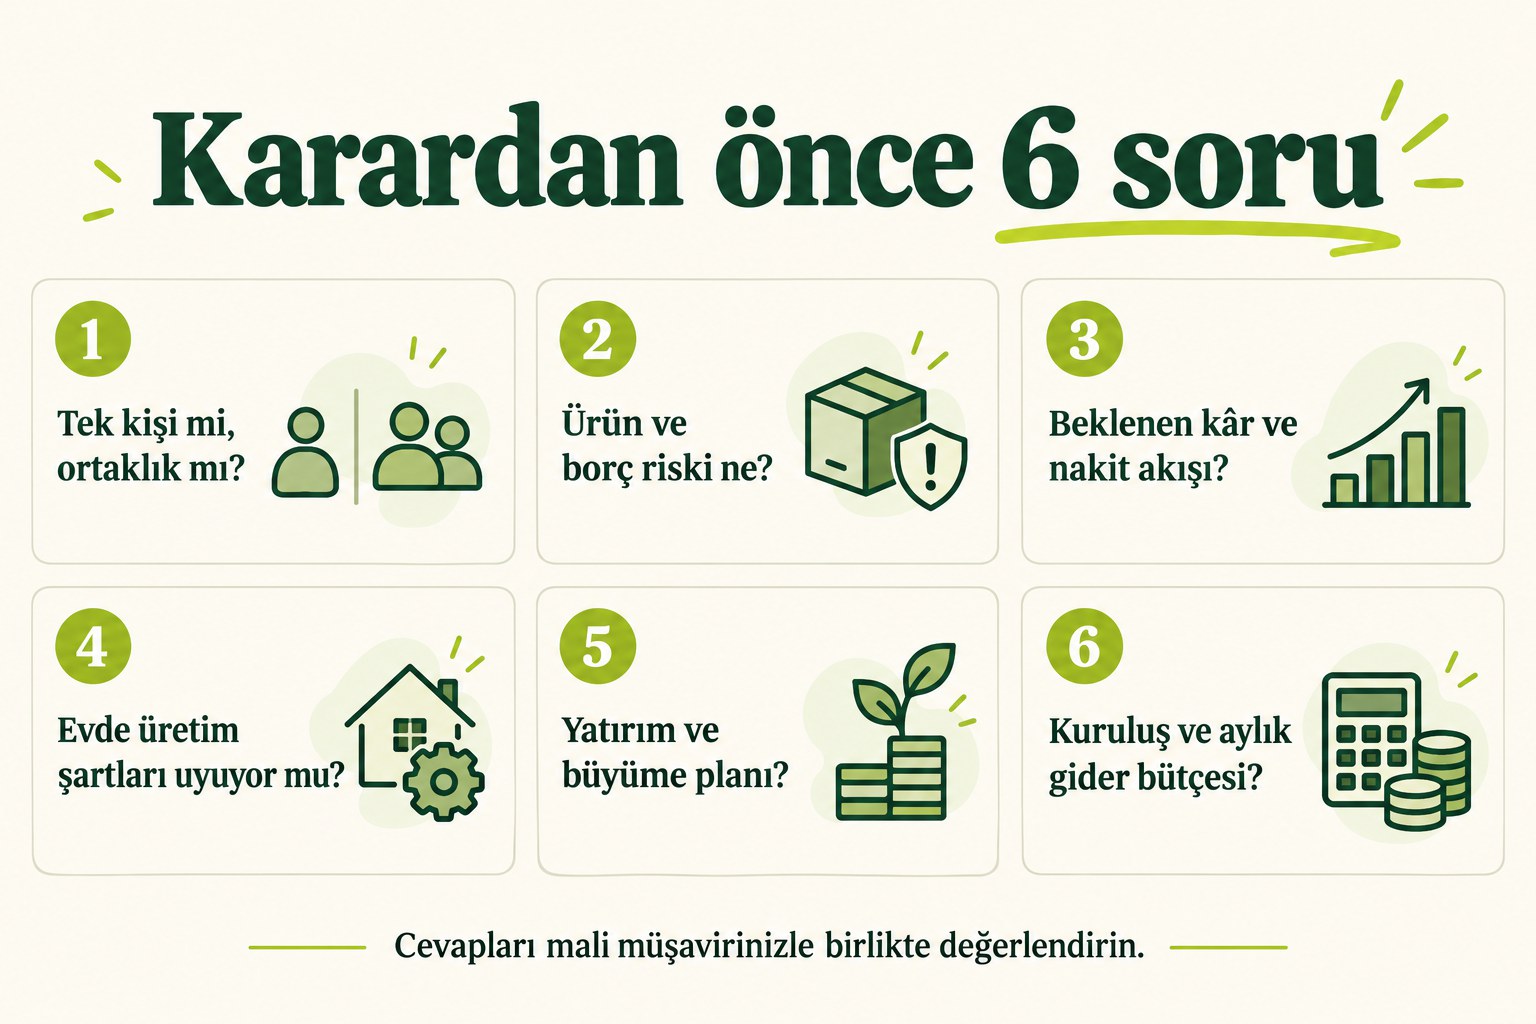
- Tek başıma mı, ortakla mı başlıyorum? Ortaklıkta pay, yönetim, ayrılma ve anlaşmazlık koşullarını baştan konuşun. Limitedin yanında diğer uygun yapıları da değerlendirin.
- Ürünüm ve sözleşmelerim hangi riski taşıyor? Ürün güvenliği, izin, iade, tazminat, kefalet ve kamu borçları şirket türünden ayrı incelenmelidir.
- Beklenen kâr ve nakit akışı ne? Ciro yerine giderler, kâr, vergiler ve ortağa aktarılacak para üzerinden senaryo hesabı isteyin.
- Evde üretim şartlarını gerçekten sağlıyor muyum? Hazır ürün ticaretini muafiyetle karıştırmayın; bentleri ayrı kontrol edin.
- Yatırım veya kurumsal satış planım var mı? Pay devri ve yatırım koşullarını planlayın; yatırım için limitedin tek seçenek olduğunu varsaymayın.
- Kuruluş ve aylık giderleri karşılayabilir miyim? Stok ve reklam bütçesinin yanında muhasebe, belge, prim ve vergi yükünü de hesaba katın.
8. Üç örnek profil (varsayımsal)
- Ayşe: Evde örgü çanta üretiyor. Ürünü, üretim yöntemi ve satış kanalı uygunsa ilgili esnaf muaflığı bendini mali müşaviriyle değerlendirebilir.
- Mehmet: Toptancıdan aldığı ürünleri pazaryerinde ve kendi sitesinde satacak. Ev üretimi muafiyetine dayanamaz; tek kişilik işletme ile limitedin yıllık toplam gider ve vergi hesabını karşılaştırabilir.
- Selin ve ortağı: Kozmetik ithalatı planlıyor. Ortaklık sözleşmesi ve şirket yapısıyla birlikte ithalat, ürün güvenliği ve sektörel yükümlülüklerini de inceletmelidir. Limited şirket seçmek bu yükümlülükleri kaldırmaz.
9. Sonradan şirket türü değiştirilebilir mi?
Gerçek kişi işletmesinden bir sermaye şirketi yapısına geçmek mümkündür; ancak otomatik ve her koşulda vergisiz bir işlem değildir. İşletmenin devri, yeni şirket kuruluşu veya uygun dönüşüm yolu; stok, demirbaş, alacak/borç, sözleşme ve vergi sonuçlarıyla birlikte planlanmalıdır. Marka, banka, ödeme sağlayıcısı ve pazaryeri hesaplarının aktarım koşullarını da önceden öğrenin.
10. Sık yapılan hatalar
- Sadece kuruluş ücretine bakıp yıllık toplam gideri ve riski gözden kaçırmak
- Limited şirketi her tür kişisel sorumluluğu ortadan kaldıran bir yapı sanmak
- Ciroyu kâr veya vergi matrahı yerine kullanmak
- Esnaf muaflığının iki bendini ve sınırlarını karıştırmak
- Satışa başlamadan mükellefiyet, belge ve platform koşullarını hazırlamamak
- Geçiş ve kapanış maliyetlerini bütçelememek
11. Mali müşavire sorulacak 8 soru
- Ürünüm ve satış modelim için hangi hukuki ve vergisel yapı uygun?
- İlk yıl ciro, gider ve kâr tahminimle toplam vergi yükü nasıl değişir?
- Aylık muhasebe, belge ve sosyal güvenlik maliyetleri ne olur?
- Pazaryeri stopajının matrahını, mahsubunu ve iadesini nasıl takip ederim?
- Sanal POS ve pazaryeri başvurularında hangi belgeler gerekir?
- Gerçek kişi işletmesinden limitede geçişin yolu ve maliyeti ne olur?
- Şirketten para çekerken ve kâr dağıtırken hangi vergi ve kayıtlar gerekir?
- 2026 sonu ve 2027 başındaki değişikliklerden hangileri beni etkiler?
12. Woob ile satış ve belge akışını planlayın
Şirket türünüz netleştiğinde mağaza, ürün, sipariş, ödeme ve belge akışını birlikte planlayın. Woob'da ürünlerinizi kategori, açıklama, görsel, fiyat, stok ve varyant bilgileriyle düzenleyebilir; sipariş ve ödeme durumlarını takip edebilirsiniz. Kendi mağazasına odaklanan işletmeler Plus, desteklenen pazaryeri bağlantılarını değerlendirenler Pro paketini inceleyebilir; hesap ve bağlantı kurulumları ayrıca gerekir.
Sipariş veya fatura kaydı tutmak ile GİB'e uygun e-Fatura/e-Arşiv belgesi oluşturmak aynı işlem değildir. İhtiyacınız olan resmî e-belge üretimi, özel entegratör, muhasebe yazılımı ve veri aktarımı desteğini proje bazında doğrulayın. Bu rehber Woob'un her pakette otomatik e-belge düzenlediği veya muhasebe yükümlülüklerini üstlendiği vaadini içermez.
13. Saha notu: Tolga Erbasan'dan
Bir e-ticaret projesini planlarken şirket türünü yalnız kuruluş ücreti üzerinden konuşmayı yeterli bulmuyorum. Önce nasıl satış yapılacağını, ortaklık ihtiyacını ve paranın işletmede nasıl dolaşacağını netleştirmeyi öneriyorum. Benim için önemli olan, mağaza açılırken ödeme ve belge akışının da hazır olması. Mali müşavire yalnız "hangi şirket daha ucuz?" diye sormak yerine, bir yıllık gider ve nakit akışı tablosuyla gitmeyi daha yararlı buluyorum. Şirket yapısı değişecekse pazaryeri ve ödeme hesaplarının ne olacağını da baştan sorarım. Bu not bir uygulama yaklaşımıdır; belirli bir satıcının yaşanmış vakası olarak sunulmamıştır.
14. Kontrol listesi
- Satış modelimi netleştirdim: evde üretim mi, hazır ürün ticareti mi?
- Gerçek kişi işletmesi, limited ve uygun muafiyet seçeneklerini karşılaştırdım.
- Mali müşavir görüşü aldım; sorumluluk için gerektiğinde hukukçuya danıştım.
- Pazaryeri ve ödeme sağlayıcısının güncel kabul şartlarını kontrol ettim.
- Sermayeyi, kuruluş giderini ve aylık işletme giderini ayrı bütçeledim.
- Şirket değişikliği, kapanış ve büyüme senaryolarını planladım.
Bu hafta yapılacak: Yukarıdaki sekiz soruyla mali müşavirinizle görüşün. Ciro, maliyet, kâr, ortaklık ve satış kanalı tahminlerinizi götürün; kararınızı kendi koşullarınıza göre verin.
Sık sorulan sorular
E-ticaret için şirket kurmak zorunlu mu?
Düzenli ticari faaliyetin mükellefiyet ve belge düzeni hazırlanmalıdır; mutlaka limited şirket kurulması gerekmez. Gerçek kişi işletmesi mümkündür. Evde üretim için kanundaki tüm koşullar sağlanırsa ilgili esnaf muafiyeti değerlendirilebilir.
E-ticaret için şahıs şirketi mi limited şirket mi daha iyi?
Tek bir doğru yoktur. Ortaklık, sorumluluk, vergilendirilebilir kâr, şirketten para çekme biçimi ve toplam yıllık gider birlikte karşılaştırılmalıdır. Ciro tek başına karar ölçütü değildir.
Limited şirket kurmak için ne kadar sermaye gerekir?
Asgari esas sermaye 50.000 TL'dir. Nakdi sermayenin tamamı tescili izleyen 24 ay içinde ödenebilir. Sermaye taahhüdü, kuruluş hizmet bedellerinden ayrı bir yükümlülüktür.
Şirket kurmadan Trendyol'da satış yapılır mı?
Vergi muafiyetine uygun olmakla platformun satıcı kabulü farklıdır. Ürün ve muafiyet belgeniz için Trendyol'un güncel kabul koşullarını başvuru kanalından yazılı doğrulatın; bu rehber kabul garantisi vermez.
Esnaf muaflığı limitini aşarsam ne olur?
Sonuç kullanılan bende göre değerlendirilir. GVK 9/1-10 yıllık hasılat sınırı aşılırsa izleyen yıl gerçek usulde vergilendirme başlar ve aynı muafiyete tekrar dönülemez. Diğer şartların ihlali geçmiş dönem için vergi, ceza ve faiz doğurabilir.
Şahıs şirketinden limited şirkete geçilebilir mi?
Uygun devir veya kuruluş yolu planlanabilir. Stok, varlıklar, alacak ve borçlar, sözleşmeler, vergi etkileri ve platform hesaplarının aktarımı mali müşavir ve gerektiğinde hukukçuyla değerlendirilmelidir.
Şahıs şirketinde kişisel malvarlığım risk altında mı?
Gerçek kişi işletmesinde işletme sahibinin kişisel sorumluluğu vardır. Limited şirket ise her borç için mutlak koruma sağlamaz; kamu borçları, yöneticilik, sermaye taahhütleri ve kişisel kefaletler ayrıca incelenir.
Sonraki yazı
Şirket türünden sonra kayıt ve belge yükümlülükleri gelir. Serinin sonraki konusu: E-Ticaret İçin Gerekli Kayıtlar ve Belgeler: ETBİS ve Diğer Yükümlülükler.
İlgili rehberler ve Woob bağlantıları
- E-ticarete başlama bütçesi ve gider planı
- Hedef kitle ve rakip analizi
- Woob e-ticaret sitesi
- Pazaryeri Merkezi
- Woob paketlerini karşılaştırın
Resmî kaynaklar ve güncellik
Mevzuat ve tutarlar 16 Ekim 2026 tarihinde resmî kaynaklarla kontrol edilmiştir. Kuruluş maliyetleri için tek bir ulusal fiyat verilmemiştir. Örnek kişiler varsayımsaldır. Muafiyet ayrıntıları ve şirketinize özel vergi hesabı için güncel meslek mensubu görüşü alın.
- Ticaret Bakanlığı: şirket türleri ve sermaye
- Ticaret Bakanlığı: şirketler ve sermaye uyumu
- MERSİS: şirket ve ticari işletme işlemleri
- GİB: GVK 9/1-6 evde üretim muafiyeti
- GİB: GVK 9/1-10 internetten satış muafiyeti
- GİB: kamu borçlarında ortak ve temsilci sorumluluğu
- GİB: 2026 kurumlar vergisi
- GİB: genç girişimci vergi teşviki
- GİB: e-ticaret ödemelerinde tevkifat
- GİB: e-Arşiv Fatura

